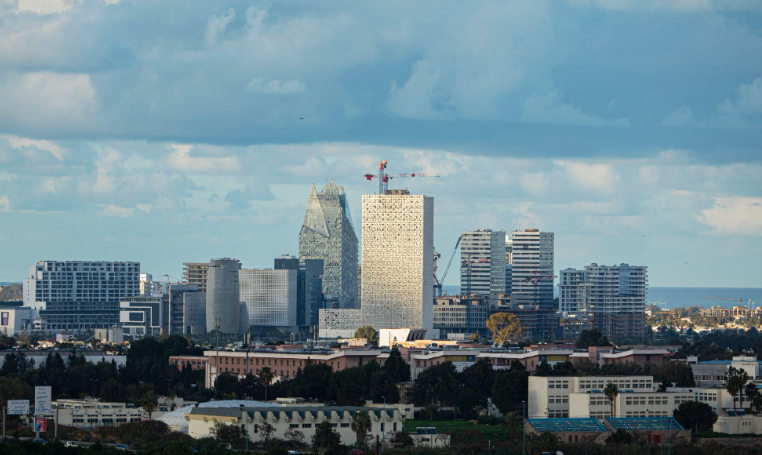
Casablanca demeure le principal foyer de demande immobilière au Maroc, tant pour l’achat que pour la location. Si le marché est segmenté selon les revenus, les usages et les ambitions (résidence principale ou investissement), plusieurs quartiers se détachent clairement comme les plus recherchés par les acheteurs et les locataires. Une analyse des dynamiques par zone permet de comprendre où se concentrent aujourd’hui les perspectives immobilières dans la métropole.
L’année 2025 s’est achevée sur un constat clair : à Casablanca, la demande immobilière se recompose profondément. Les statistiques officielles sur les transactions, croisées avec les données issues des plateformes immobilières et des analyses de marché, montrent que les intentions d’achat et de location se concentrent désormais sur un nombre limité de quartiers, au détriment d’autres zones historiquement attractives. Cette évolution ne traduit pas un simple effet de mode, mais le résultat de contraintes économiques bien identifiées, notamment le niveau des prix, l’accès au financement et la proximité des pôles d’emploi.
Dans une métropole marquée par de fortes disparités socio-spatiales, les ménages arbitrent de plus en plus finement entre localisation, surface et budget. Les investisseurs, eux, privilégient les secteurs offrant à la fois liquidité, demande locative soutenue et potentiel de valorisation. À partir des tendances observées sur l’ensemble de l’année 2025, il est possible d’identifier avec précision où se concentrent aujourd’hui les recherches immobilières à Casablanca, que ce soit pour acheter ou pour louer, et ce que cette cartographie dit des mutations du marché urbain.
Une demande d’achat focalisée sur certains quartiers stratégiques
À Casablanca, l’intérêt des acheteurs reste très concentré sur des secteurs précis, combinant accessibilité, infrastructures et potentiel de valorisation. Selon les données disponibles, Sidi Maârouf capte près de 10,5 % des recherches immobilières, ce qui en fait l’un des secteurs les plus attractifs pour la résidence principale ou l’investissement résidentiel. De même, Casablanca Finance City (CFC) représente environ 7 % des intentions de recherche, bénéficiant de sa position stratégique. Racine, quartier central et bien desservi, attire aussi près de 6 % des acheteurs potentiels à la recherche d’appartements modernes et bien situés. Ces tendances reflètent un dilemme classique : les acheteurs veulent à la fois proximité des services, accessibilité et potentiel de valorisation, mais se heurtent souvent à des prix élevés. Dans la plupart de ces zones, les appartements de deux à trois chambres dominent les intentions, adaptés aux besoins des familles et des cadres. Sur le plan des prix, des quartiers comme Anfa, Ain Diab ou Gauthier continuent de jouer dans la catégorie premium, avec des valorisations plus élevées.
Où se concentre la demande locative à Casablanca ?
La demande locative à Casablanca reste particulièrement dynamique en 2025, portée par les jeunes actifs, cadres et expatriés qui ne sont pas toujours en mesure d’accéder à la propriété. Les quartiers centraux comme Maarif, Gauthier et Racine se détachent comme les zones où les demandes de location sont les plus soutenues, grâce à leur proximité avec les pôles d’emploi, les services urbains et les transports en commun. Ces secteurs correspondent souvent à des appartements de taille moyenne, adaptés à des profils locatifs variés : jeunes professionnels, petites familles ou travailleurs internationaux. L’intérêt pour la location est également alimenté par le coût élevé de l’achat dans certaines zones premium, poussant une part significative de la population à privilégier des solutions locatives, notamment pour des durées longues. Par ailleurs, la demande locative est soutenue par des rendements locatifs attractifs (entre environ 4 % et 6 % en moyenne sur Casablanca), ce qui maintient l’intérêt des investisseurs qui souhaitent générer un revenu régulier plutôt que de se lancer dans un achat immédiat.
Prix et profil des quartiers : ce qui guide les recherches
Les prix immobiliers à Casablanca en 2025 varient fortement selon les quartiers, ce qui influence directement où les acheteurs et locataires se tournent. Dans les zones prestigieuses, comme Anfa, Ain Diab ou Casablanca Finance City, les prix au mètre carré sont nettement plus élevés qu’ailleurs, reflétant leur attractivité pour les acheteurs solvables et investisseurs. En revanche, des quartiers comme Sidi Maârouf, Maarif ou Gauthier offrent des niveaux de prix légèrement plus accessibles tout en restant attractifs du point de vue des infrastructures et de la vie urbaine. Ces différences de prix expliquent en partie pourquoi certains acheteurs privilégient aujourd’hui des quartiers en développement ou bien desservis, alors que d’autres optent pour des zones plus centrales malgré les coûts plus élevés. Par exemple, selon des données récentes, les prix peuvent atteindre entre 15 000 et 22 000 MAD/m² dans des quartiers très recherchés, tandis que certains secteurs périphériques affichent des valeurs plus modérées. Cette segmentation des prix est un facteur clé qui structure les recherches immobilières à Casablanca, tant pour la location que pour l’achat.
Perspectives 2026 : entre segments dynamiques et contraintes d’accès
En regardant vers 2026, les tendances immobilières à Casablanca montrent un marché en évolution, avec une forte pression sur les zones bien situées et une demande persistante pour l’achat comme pour la location. Si les quartiers premium continuent d’attirer des investisseurs et des acquéreurs haut de gamme, les secteurs en développement comme Sidi Maârouf ou La Colline restent des cibles privilégiées pour les primo-accédants et familles. La demande locative, quant à elle, devrait rester soutenue, surtout à proximité des pôles d’emploi et des transports, compte tenu de la préférence actuelle pour la location chez les jeunes actifs et expatriés. Cette configuration de marché souligne une réalité importante : Casablanca n’est plus seulement un centre de transaction immobilière parmi d’autres, mais une mosaïque de micro-marchés où les préférences des ménages et des investisseurs s’expriment différemment selon les quartiers et les capacités financières.